
۵ اشتباه بزرگ سرمایهگذاری برای افراد با درآمد ثابت
سرمایهگذاری برای افراد با درآمد ثابت چالش ویژهای دارد: درآمد ماهانه معمولاً قابل پیشبینی است، اما هزینههای زندگی و قدرت خرید پول ثابت نمیمانند. اگر تمام پسانداز فقط در یک دارایی نگهداری شود، تصمیمها بر اساس ترس و اخبار گرفته شوند یا برای روز مبادا ذخیرهای وجود نداشته باشد، حتی درآمد منظم هم لزوماً به امنیت مالی منجر نمیشود.
در این مقاله پنج اشتباه رایج را بررسی میکنیم؛ از اشتباه گرفتن رشد عددی موجودی با رشد واقعی ثروت گرفته تا نداشتن برنامه برای ریسک، نقدینگی و آموزش. برای هر مورد، یک مثال ساده و راهکار قابل اجرا میآوریم. مثالها صرفاً آموزشیاند و بهمعنای پیشبینی بازده یا توصیه به خرید دارایی مشخص نیستند.
اشتباه اول: یکی دانستن حفظ اصل پول با حفظ قدرت خرید
وقتی عدد موجودی حساب کاهش پیدا نمیکند، ممکن است تصور کنیم سرمایهمان حفظ شده است. اما معیار مهمتر این است که آن پول در آینده چه مقدار کالا و خدمات میتواند بخرد. اگر بازده پسانداز از رشد هزینههای زندگی کمتر باشد، موجودی اسمی ممکن است افزایش یابد، ولی قدرت خرید کاهش پیدا کند.
مثال عددی: موجودی بیشتر، قدرت خرید کمتر
فرض کنید ۱۰۰ میلیون تومان برای یک سال کنار گذاشتهاید. برای سادهسازی، فرض کنیم بازده اسمی آن ۲۵٪ و تورم سالانه ۴۵٪ باشد و مالیات، کارمزد و تغییر زمان پرداخت سود را نادیده بگیریم:
- موجودی پایان سال: ۱۰۰ × ۱٫۲۵ = ۱۲۵ میلیون تومان
- هزینه همان سبد کالا و خدمات: ۱۰۰ × ۱٫۴۵ = ۱۴۵ میلیون تومان
- پس این ۱۲۵ میلیون، نسبت به ابتدای سال قدرت خرید کمتری دارد؛ برای خرید همان سبد، ۲۰ میلیون تومان دیگر لازم است.
نرخ بازده واقعیِ تقریبی با فرمول دقیقتر برابر است با: (۱٫۲۵ ÷ ۱٫۴۵) − ۱ ≈ ۱۳٫۸٪ کاهش قدرت خرید. این مثال فرضی است و نرخ سود یا تورم آینده را پیشبینی نمیکند.
فرمول تقریبی «بازده واقعی» چنین است: بازده واقعی ≈ بازده اسمی − تورم. برای محاسبه دقیقتر باید از نسبت بازده اسمی به تورم استفاده کرد و مالیات و هزینهها را نیز در نظر گرفت. بنابراین، هنگام ارزیابی گزینهها فقط به عدد سود درجشده نگاه نکنید؛ زمان دسترسی به پول، نوسان، هزینهها و احتمال زیان را هم بسنجید.
اشتباه دوم: سرمایهگذاری بدون صندوق اضطراری و برنامه نقدینگی
ممکن است فردی بخش عمده پساندازش را در داراییهایی قرار دهد که فروش آنها زمانبر است یا قیمتشان نوسان زیادی دارد. اگر ناگهان هزینه درمان، تعمیر خانه یا خودرو، بیکاری یا مخارج پیشبینینشده پیش بیاید، او ناچار میشود دارایی را در زمان نامناسب بفروشد یا برای پرداخت هزینه به بدهی گرانقیمت متوسل شود.
مثال عددی: هزینه فروش اجباری دارایی
فرض کنید فردی ۲۰۰ میلیون تومان پسانداز دارد و همه آن را در داراییای سرمایهگذاری کرده که قیمتش نوسان میکند. چند ماه بعد به ۳۰ میلیون تومان برای یک هزینه ضروری نیاز پیدا میکند. اگر ارزش دارایی در آن زمان ۱۵٪ افت کرده باشد، برای فراهمکردن ۳۰ میلیون تومان باید بخشی از دارایی را با قیمتی پایینتر از زمان خرید بفروشد. مسئله فقط افت قیمت نیست؛ نیاز فوری به پول، اختیار انتخاب زمان فروش را هم از او میگیرد.
صندوق اضطراری، ذخیرهای جدا از سرمایهگذاریهای بلندمدت است که برای هزینههای ناگهانی یا وقفه در درآمد نگهداری میشود. اندازه آن برای همه یکسان نیست. ثبات شغلی، تعداد افراد تحت تکفل، پوشش بیمهای، بدهیها و دسترسی به حمایت مالی بر مقدار موردنیاز اثر میگذارند. قاعده «سه تا شش ماه هزینه» گاهی بهعنوان نقطه شروع مطرح میشود، اما نسخه ثابت و مناسب همه نیست.
اشتباه سوم: تمرکز بیش از حد روی یک دارایی و نداشتن تنوع
گذاشتن تمام سرمایه در یک نوع دارایی، یک سهم، یک ارز دیجیتال، یک ملک یا حتی یک حساب بانکی، سبد را به یک عامل وابسته میکند. اگر همان عامل دچار افت قیمت، کاهش نقدشوندگی، مشکل دسترسی یا تغییر شرایط شود، بخش بزرگی از برنامه مالی تحتتأثیر قرار میگیرد.
تنوعبخشی به معنای خریدن تعداد زیادی دارایی تصادفی نیست. هدف آن پخشکردن ریسک میان داراییهایی است که رفتار و ریسکهایشان یکسان نیست. بااینحال، تنوع هم زیان را ناممکن نمیکند و تضمینی برای سود نیست؛ فقط میتواند وابستگی سبد به یک گزینه را کاهش دهد.
مثال عددی: اثر افت یک دارایی بر دو سبد
فرض کنید دو سرمایهگذار هرکدام ۱۰۰ میلیون تومان دارند. سرمایهگذار اول همه مبلغ را در یک دارایی گذاشته است. اگر آن دارایی ۳۰٪ افت کند، ارزش سبدش به ۷۰ میلیون تومان میرسد. سرمایهگذار دوم، برای مثال، ۴۰ میلیون تومان از همان دارایی و ۶۰ میلیون تومان را در گزینههای دیگری گذاشته است. اگر فقط همان دارایی ۳۰٪ افت کند و بقیه داراییها در این مثال فرضی ثابت بمانند، ارزش سبد دوم به ۸۸ میلیون تومان میرسد:
- سبد متمرکز: ۱۰۰ × ۰٫۷۰ = ۷۰ میلیون تومان
- سبد فرضی متنوع: (۴۰ × ۰٫۷۰) + ۶۰ = ۸۸ میلیون تومان
این محاسبه فقط برای نشاندادن اثر تمرکز است؛ در دنیای واقعی ممکن است چند دارایی همزمان افت کنند یا واکنش مشابهی داشته باشند.
| دسته دارایی | نقش احتمالی در برنامه مالی | ریسکها و ملاحظات |
|---|---|---|
| نقد یا سپرده کوتاهمدت | پرداخت هزینههای نزدیک و ایجاد نقدینگی | ممکن است بازده آن از رشد هزینهها عقب بماند؛ شرایط برداشت و هزینهها را بررسی کنید. |
| اوراق یا صندوقهای درآمد ثابت | کاهش نوسان سبد یا دریافت جریان درآمدی، بسته به ساختار محصول | ریسک نرخ بهره، اعتبار، نقدشوندگی، کارمزد و مقررات را بررسی کنید؛ «درآمد ثابت» به معنای «بدون ریسک» نیست. |
| طلا | تنوعبخشی یا قرارگرفتن در معرض تغییر قیمت طلا | نوسان قیمت، اختلاف خریدوفروش، هزینه نگهداری، اصالت و نقدشوندگی مهماند. |
| سهام یا صندوقهای سهامی | مشارکت در رشد احتمالی کسبوکارها در افق زمانی بلندتر | افت قیمت، نوسان، ریسک شرکتها و بازار؛ برای پول موردنیاز کوتاهمدت مناسب نیستند. |
| داراییهای دیجیتال | مواجهه با بازاری نوظهور و پرنوسان | نوسان شدید، ریسک نگهداری و پلتفرم، خطای انتقال، کلاهبرداری و تغییر مقررات. |
اشتباه چهارم: خرید هیجانی، دنبالهروی از اخبار و تلاش برای زمانبندی بازار
وقتی قیمت داراییای سریع بالا میرود، خبرها و شبکههای اجتماعی پر از روایتهای موفقیت میشوند. در چنین فضایی، بعضی افراد از ترس置ماندن از رشد بازار، بدون برنامه خرید میکنند. در سوی دیگر، با اولین افت قیمت ممکن است از ترس زیان همه دارایی را بفروشند. این الگو معمولاً باعث میشود تصمیمها دیرهنگام و احساسی باشند.
مثال عددی: چگونه یک رشد قیمت، خرید هیجانی را پنهان میکند؟
فرض کنید قیمت یک دارایی از ۱۰۰ واحد به ۱۳۰ واحد رسیده است. سرمایهگذاری که پس از دیدن رشد ۳۰درصدی و شنیدن خبرهای مثبت وارد میشود، ممکن است با افت ۲۰درصدی بعدی، ارزش خریدش را به ۱۰۴ واحد ببیند. این مثال نمیگوید قیمت حتماً چنین مسیری طی میکند؛ نشان میدهد خرید پس از رشد و بدون برنامه خروج یا افق زمانی میتواند فرد را در برابر نوسان آسیبپذیر کند.
تلاش برای تشخیص دقیق کف و سقف بازار دشوار است. برای فردی که شغل تماموقت دارد، تصمیمگیری منظم بر پایه برنامه از رصد مداوم قیمت و واکنش به هر خبر عملیتر است. یکی از روشهای شناختهشده، سرمایهگذاری مبالغ از پیش تعیینشده در فواصل منظم است که به میانگینگیری هزینه یا DCA معروف است.
میانگینگیری منظم چه میکند و چه نمیکند؟
در این روش، فرد در زمانهای مشخص مبلغ ثابتی را سرمایهگذاری میکند، نه اینکه هر بار برای پیشبینی کف قیمت تلاش کند. وقتی قیمت پایینتر است، با همان مبلغ واحدهای بیشتری میخرد و وقتی قیمت بالاتر است، واحدهای کمتری میخرد. این روش میتواند نظم تصمیمگیری را بیشتر کند، اما سود را تضمین نمیکند و جلوی افت بازار یا زیان را نمیگیرد.
اشتباه پنجم: نادیدهگرفتن آموزش، کارمزد، مالیات و نگهداری دارایی
گاهی سرمایهگذار تمام توجه خود را به بازده احتمالی معطوف میکند، اما هزینههای خریدوفروش، اختلاف قیمت خرید و فروش، مالیات، کارمزد مدیریت، هزینه نگهداری یا ریسک نگهداری دارایی را نمیسنجد. همچنین ممکن است بدون شناخت محصول، فقط بر اساس توصیه یک کانال یا آشنایان اقدام کند.
مثال عددی: هزینههای کوچک در چند معامله
فرض کنید فردی ۵۰ میلیون تومان معامله میکند و مجموع هزینه خریدوفروش و اختلاف قیمت برای هر رفتوبرگشت، در این مثال فرضی، ۱٪ باشد. هزینه یک رفتوبرگشت حدود ۵۰۰ هزار تومان میشود. اگر فرد بهدلیل تصمیمهای عجولانه در طول سال ۱۲ بار خریدوفروش کند، مجموع این هزینهها میتواند به حدود ۶ میلیون تومان برسد؛ حتی پیش از محاسبه مالیات احتمالی یا زیان ناشی از تغییر قیمت.
در کنار هزینهها، شیوه نگهداری هم اهمیت دارد. برای هر محصول باید بدانید مالک چه چیزی میشوید، دارایی چگونه نگهداری میشود، در چه شرایطی میتوانید آن را بفروشید، کارمزدها چیست و چه خطرهایی ممکن است به اصل سرمایه آسیب بزند.
- دارایی دقیقاً چیست و بازده آن از کجا میآید؟
- هزینه خرید، فروش، نگهداری یا مدیریت چقدر است؟
- چه زمانی و با چه شرایطی میتوانم پولم را برداشت کنم؟
- چه سناریویی میتواند باعث زیان شود؟
- آیا این پول را در افق زمانی مناسب سرمایهگذاری میکنم؟
یک چارچوب ساده برای مدیریت سرمایه افراد با درآمد ثابت
بهجای دنبالکردن یک درصد ثابت برای همه افراد، بهتر است سرمایه را بر اساس هدف و زمان استفاده دستهبندی کنید. تصویر زیر یک الگوی مفهومی چهارلایه را نشان میدهد؛ نه نسخه آماده تخصیص دارایی و نه توصیه به خرید طلا یا رمزارز.
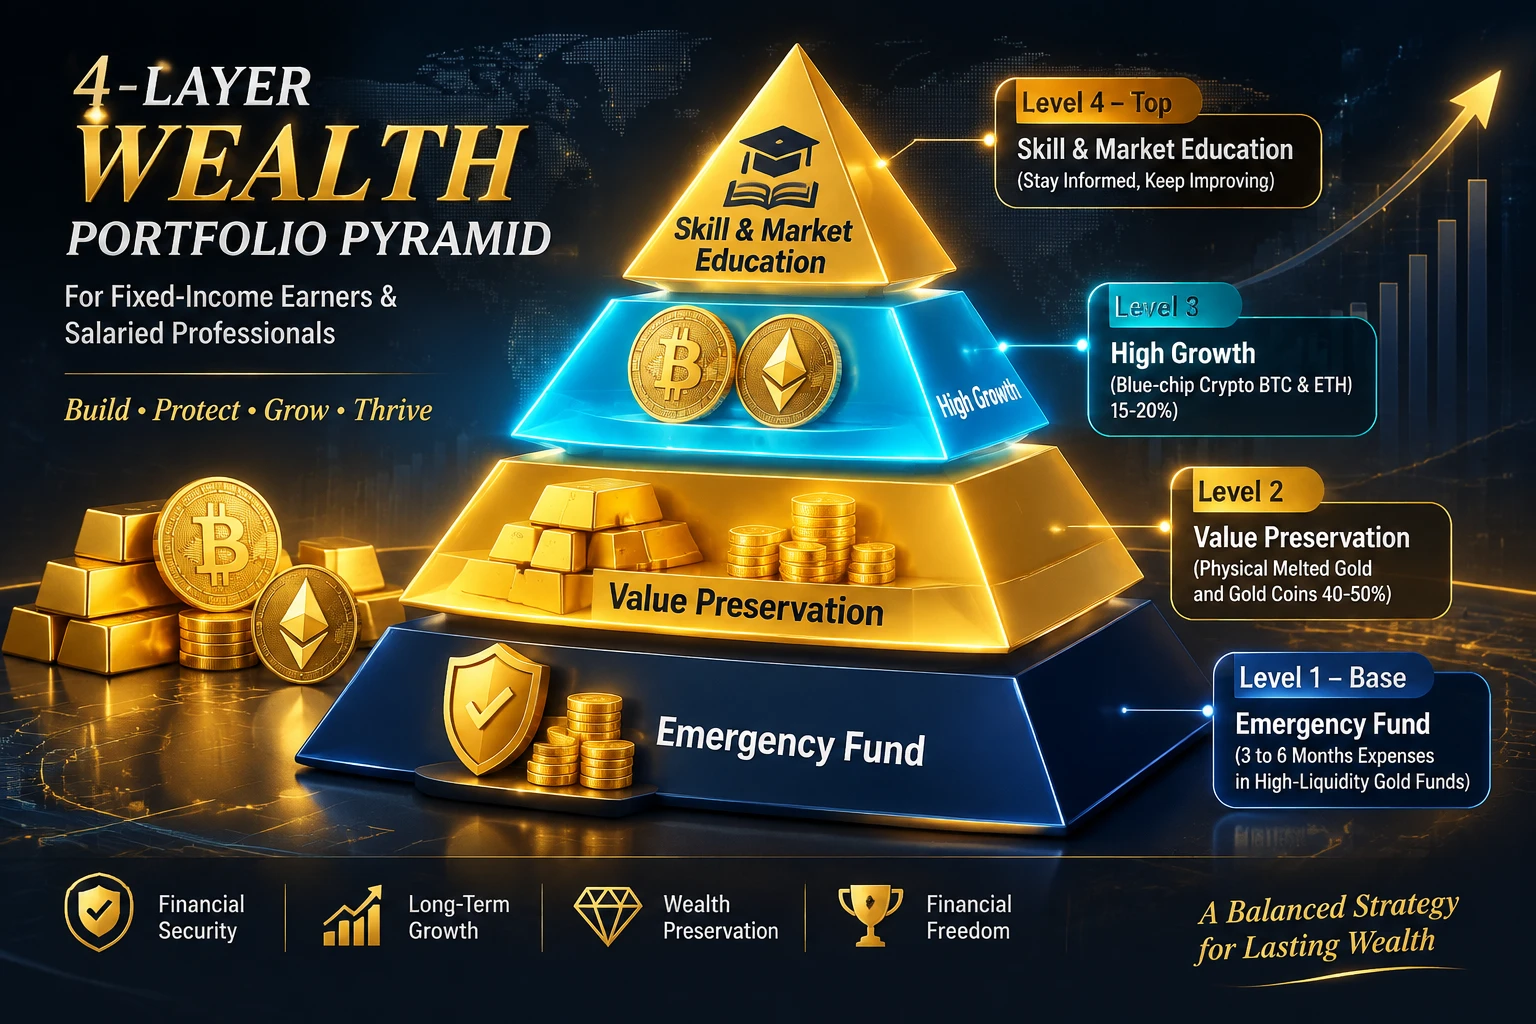
- لایه نقدینگی: پولی برای هزینههای روزمره و پرداختهای نزدیک.
- لایه امنیت مالی: ذخیرهای برای هزینههای پیشبینینشده، با اندازه متناسب با شرایط خانوادگی و شغلی.
- لایه اهداف میانمدت و بلندمدت: داراییهایی که با زمانبندی هدف و میزان تحمل ریسک شما سازگارند.
- لایه یادگیری و بهبود تصمیم: زمان و بودجه معقول برای افزایش سواد مالی و شناخت هزینهها و ریسکها.
در این چارچوب، پولی که برای پیشپرداخت خانه، درمان یا شهریه در آینده نزدیک نیاز دارید نباید صرفاً با هدف کسب بازده بیشتر وارد دارایی پرنوسان شود. هرچه افق زمانی کوتاهتر و نیاز به پول قطعیتر باشد، توان تحمل افت موقت کمتر است.
چکلیست عملی برای پرهیز از پنج اشتباه سرمایهگذاری
- درآمد خالص، هزینههای ضروری، بدهیها و مخارج آینده نزدیک را یادداشت کنید.
- ذخیره اضطراری را بر اساس وضعیت شغلی و خانوادگی خود تعریف کنید؛ آن را با پول سرمایهگذاری بلندمدت یکی نگیرید.
- برای هر هدف، زمان استفاده از پول را مشخص کنید؛ مثلاً کمتر از یک سال، چند سال یا بلندمدت.
- ترکیب داراییها و میزان تمرکز در هر گزینه را بررسی کنید؛ تنوع را با تعداد زیاد دارایی اشتباه نگیرید.
- پیش از خرید، هزینهها، نقدشوندگی، ریسک زیان و شیوه نگهداری را بررسی کنید.
- اگر برنامه خرید دورهای دارید، مبلغ و زمان آن را از قبل تعیین کنید و آن را تضمین سود ندانید.
- تصمیمها را در فاصلههای معقول بازبینی کنید، نه پس از هر خبر یا نوسان روزانه.
پرسشهای پرتکرار درباره سرمایهگذاری با درآمد ثابت
آیا نگهداری پول در بانک همیشه اشتباه است؟
خیر. نقدینگی و سپرده میتوانند برای هزینههای روزمره، مخارج نزدیک و بخشی از ذخیره اضطراری کاربرد داشته باشند. مسئله زمانی ایجاد میشود که فرد بدون توجه به هدف و افق زمانی، تمام دارایی بلندمدت خود را فقط در یک گزینه نگه دارد یا بازده اسمی را با حفظ قدرت خرید اشتباه بگیرد.
برای صندوق اضطراری دقیقاً چند ماه هزینه لازم است؟
یک عدد ثابت برای همه مناسب نیست. میزان ذخیره به ثبات درآمد، افراد تحت تکفل، بیمه، بدهیها و هزینههای غیرمنتظره محتمل بستگی دارد. عدد سه تا شش ماه، یک قاعده رایج در منابع مالی عمومی است، نه الزام قطعی یا نسخه رسمی برای هر فرد.
آیا سرمایهگذاری پلهای همیشه بهتر از خرید یکباره است؟
نه. سرمایهگذاری دورهای میتواند به نظم رفتاری و کاهش وابستگی به انتخاب یک روز خاص کمک کند، اما نتیجه آن به مسیر قیمتها، هزینه معامله و افق سرمایهگذاری بستگی دارد. این روش زیان را حذف نمیکند و در بازار صعودی ممکن است نتیجهای متفاوت از سرمایهگذاری یکباره داشته باشد.
چه مقدار از سرمایه را باید وارد طلا یا ارز دیجیتال کرد؟
پاسخ یکسانی برای همه وجود ندارد. ابتدا باید هزینههای ضروری و اهداف زمانی را مشخص کنید، سپس ریسک هر دارایی و توان تحمل افت آن را بسنجید. بهخصوص داراییهای دیجیتال میتوانند نوسان و ریسک نگهداری بالایی داشته باشند؛ بنابراین صرفاً بر اساس درصدهای یک تصویر یا مقاله تصمیم نگیرید.
جمعبندی: درآمد ثابت به برنامه مالی منعطف نیاز دارد
پنج اشتباه اصلی اینها هستند: یکیگرفتن رشد موجودی با حفظ قدرت خرید، نداشتن ذخیره اضطراری، تمرکز بیش از حد روی یک دارایی، خریدوفروش هیجانی و نادیدهگرفتن هزینهها و دانش لازم. نقطه شروع اصلاح آنها، پیشبینی دقیق بازار نیست؛ شناخت جریان نقدی، تعیین هدف، سنجش ریسک و داشتن قواعد تصمیمگیری روشن است.
برای دریافت دیدگاههای منظم درباره بازارها، میتوانید صفحه تحلیل هفتگی بازار را دنبال کنید. تحلیل بازار جایگزین بررسی شرایط شخصی و ارزیابی ریسک نیست.
برای یادگیری و تصمیمگیری آگاهانهتر
اگر میخواهید دانش مالی و مهارت تحلیل خود را مرحلهبهمرحله توسعه دهید، محتوای آموزشی و مشاوره میتواند نقطه شروع باشد. پیش از هر تصمیم مالی، شرایط و ریسکهای شخصی خود را نیز در نظر بگیرید.
